米国の改定値が示した成長とインフレの同時加速
米国労働市場や消費動向を反映する重要指標として注目されていた2026年 第2四半期の実質GDP(改定値)が公表され、改定後の成長率は年率1.5%となった。消費の伸びや物価指標も上振れし、短期的には成長とインフレ圧力が同時に強まっていることを示す内容となった。
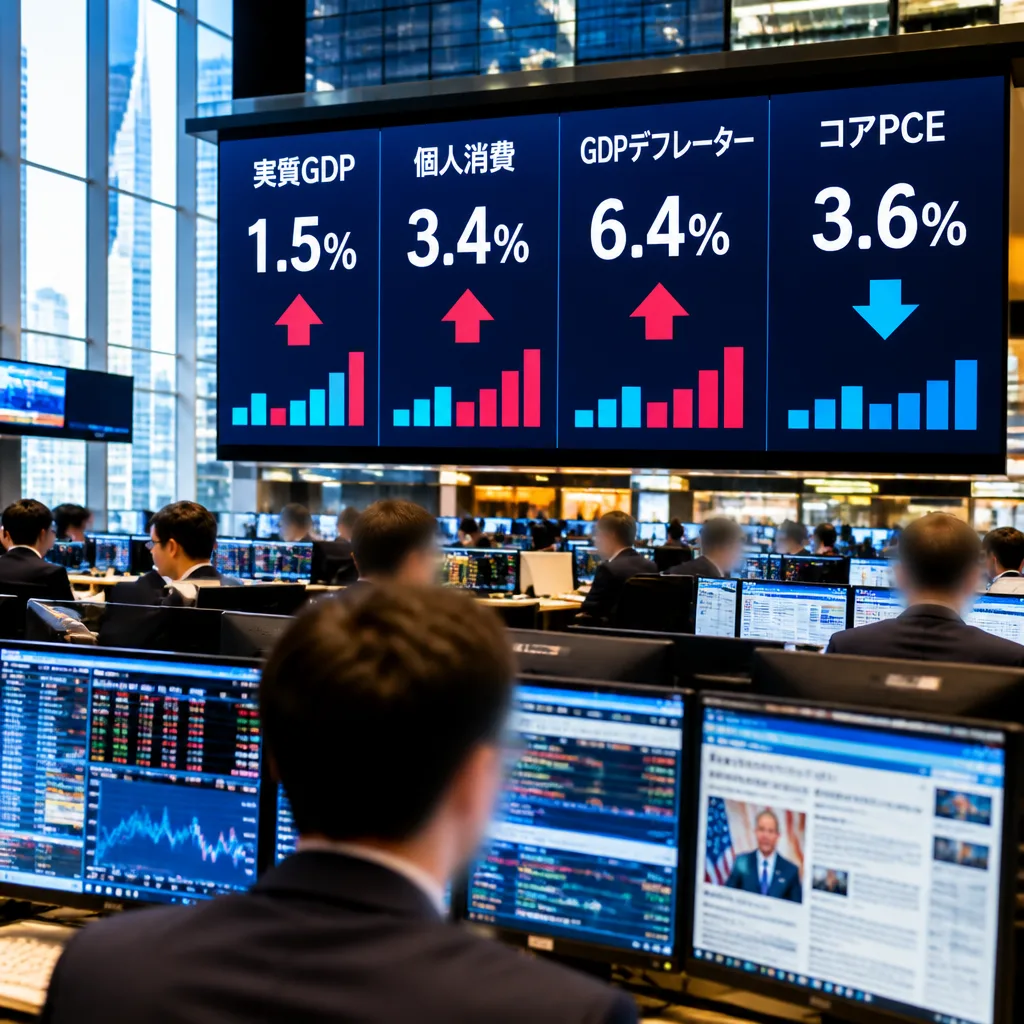
改定公表値(抜粋): 実質GDP(前期比年率) 1.5%、個人消費 3.4%、GDPデフレータ 6.4%、コアPCE 3.6%
今回の改定では、個人消費が予想を上回る伸びを示した点が目立つ。消費が経済成長の主導役となっている一方で、GDPデフレータやコアPCEといった物価指標も高めに出ており、単に名目成長が拡大したのではなく、物価上昇が実体成長に同時に影響を与えている可能性がある。
データ一覧
| 項目 | 結果(前期比年率) | 予想 | 前回 |
|---|---|---|---|
| 実質GDP(改定値) | 1.5% | 1.5% | 1.5% |
| 個人消費 | 3.4% | 3.2% | 3.2% |
| GDPデフレータ | 6.4% | 6.2% | 6.2% |
| コアPCE価格指数 | 3.6% | 3.4% | 3.4% |
背景と読み解き
米国経済では個人消費が国内総生産の大きな部分を占める。今回の改定で個人消費の伸びが改めて確認されたことは、家計の支出が堅調であることを示す。ただし、同時に物価指標の上振れは実質所得の実感とずれが生じている可能性を示唆するため、消費の持続性を判断するには追加の賃金・雇用・貯蓄動向を見る必要がある。
GDPデフレータとコアPCEが高めに出た点は、金融政策を担う中央銀行が注視する主要指標に一致する。コアPCEは米当局が重視するインフレ指標であり、これが上昇基調にあると利上げの必要性や長期的な政策スタンスの見直しを市場が議論する材料となる。
国内(日本)・市場への影響
- 為替・株式:米景気の堅調さと物価上昇の両方が確認されたことで、短期的には米金利の底堅さを見込んだドル高圧力が強まる可能性がある。これに伴い日本の輸出企業や輸出関連株の業績見通しに影響が及ぶ。
- 輸出・サプライチェーン:米国向けの需要が持ち直せば日本企業の輸出は下支えされる。一方で、米国での物価上昇がサプライチェーンコストを押し上げる局面では、企業の収益・消費者物価に波及する恐れがある。
- 金融政策の示唆:米国のインフレ指標の上振れは、日米の金利差拡大を通じて国内金融市場に影響を与える。日本の金融機関や個人投資家にとって、為替や債券利回りの動向が資産配分の再検討を促す材料となる。
こうした影響は地域・業種によって差が出る。輸出比率の高い製造業や為替感応度の高い小売・観光関連の企業は注視が必要だ。消費者目線では、輸入物価の変化や金融商品の利回り動向が家計の実感に影響を及ぼす。
今後の注目点
今回の改定は一つの節目だが、経済全体の方向性を確定するものではない。注視すべき点は以下である。
- 労働市場データ(雇用・賃金)の推移:消費が賃金持続で支えられているかを判断する重要要素。
- 今後の物価指標:特にコアPCEの動向が続くかどうか。上昇が続けば金融政策の長期化観測につながる。
- 市場反応:為替、米長期金利、株式市場が今回の改定をどう織り込むか。
米国経済が消費主導で成長を維持する一方、物価面の上振れが確認される状況は、政策当局と市場双方にとって難しい判断を迫る。短期的な市場の変動は避けられないが、長期的には賃金や生産性、供給制約の変化が実体経済の基調を決定づける。
今回の改定値は国際的な資金フロー、為替水準、日本企業の業績見通しにも直結するため、国内の企業経営者や家計、投資家は引き続き関連データの連続性を確認し、リスク管理を進める必要がある。
(中村 颯太 プレスリリースジェーピー全国編集部・経済担当)