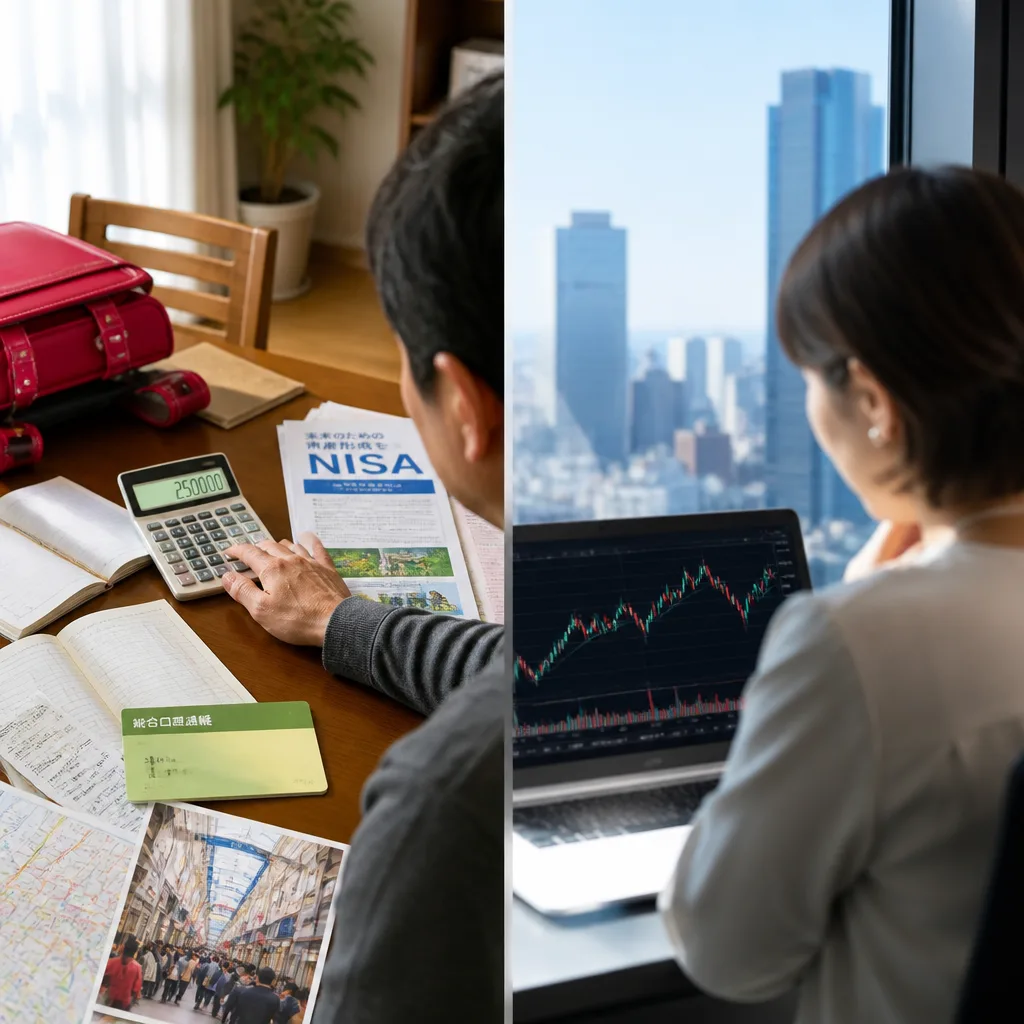
新NISAの普及と、取り残される世代の“もやもや”
新たな少額投資非課税制度(NISA)が始まり、投資の機会は以前より増えている。だが、特に40〜50代、いわゆる就職氷河期世代の間では「怖くて手が出せない」「資産形成を求められる風潮に納得がいかない」といった複雑な声が根強い。現場で取材した声は、個々の事情が利活用の是非を左右していることを示している。
ソース取材には、奈良県の公務員男性(48)と京都府の会社員女性(44)の二例が登場する。前者は子どもが3人おり「生活に余裕がない」ことを理由にNISAを利用しておらず、現在の株高に対して懐疑的だ。後者は勤務先の仕組みを機にNISAを始め、元本が現在「2倍以上に増えた」と証言している。制度自体は身近になったが、利用の是非は家計や心理に左右され、結果として世代内でのばらつきが出ている。
背景──就職氷河期世代とは
取材記事は、就職氷河期世代を1993〜2004年頃に就職活動をした世代と定義している。大卒であれば、現在の40代前半から50代半ばに相当する。この世代はバブル崩壊後の厳しい雇用環境を経験しており、雇用の不安や将来の見通しの弱さが投資に対するリスク感を高めていると見られる。
現場の声が示す課題
- 生活余裕の差:家族構成や生活費の重さが貯蓄や投資に回せる資金を制限。
- 知識と納得感の欠如:証券会社が「長く続ければ大きな損失にはなりにくい」と説明する例がある一方で、その説明を納得できない声がある。
- 地域・年収での格差:制度の周知や利用しやすさに地域差があり、結果として利用率の差につながる可能性。
「生活に余裕があるわけでは全くない。あればNISAに割くこともできるんでしょうけれど」
上の発言は、奈良県の公務員男性(48)のもので、資金面の制約が直接的にNISA利用を阻んでいることを端的に示している。一方で、京都府の会社員女性(44)は勤め先の仕組みを機に投資を継続し、成果を実感している。この対比は、同じ世代内でも環境次第で大きく結果が分かれることを示唆する。
制度普及が必ずしも「全員の解決」にならない理由
政府や金融機関が新NISAを後押しする施策を進める中で、制度そのものの普及は期待できる。しかし、普及だけでは以下の点が解決されない可能性がある。
- 資金的余裕がない家庭に対する直接的支援ではないこと。
- 投資のリスクやしくみを理解し納得するための十分な教育・説明が行き届かないこと。
- 過去の雇用経験や経済的トラウマが心理的障壁として残ること。
特に就職氷河期世代は、雇用の安定を欠いた経験から金融リスクに敏感である。説明を受けても「なぜ長期で損になりにくいのか」が理解できない、という声は単なる無知ではなく、実体験に基づく合理的な懸念である。
| 居住地 | 年齢 | 職業 | NISA利用状況 | 発言の要旨 |
|---|---|---|---|---|
| 奈良県 | 48 | 公務員 | 利用していない | 子どもが多く生活に余裕がなく、株高に懐疑的 |
| 京都府 | 44 | 会社員 | 利用している | 勤め先の仕組みで始め、元本が2倍以上に増加 |
住民や商店、地域経済への影響
個人がNISAなどを通じて資産形成を進めることは、中長期的に内需の安定や消費行動に影響を与える。だが、取り組み方に差が出れば、地域間や世代間で消費余力の差が拡大する懸念がある。具体的には、次のような波及が考えられる。
- 投資で資産が増えた世帯は将来的な消費余力が高まり、地域の商店街やサービス需要にプラスに働く可能性。
- 逆に、資金的余裕がない世帯が増えれば、地域消費は抑制され、地場産業にとってマイナスとなる可能性。
- 金融リテラシーや制度利用の差が、新たな「格差」の源泉になり得る。
こうした影響は長期的に現れるため、制度導入直後の数値だけで善し悪しを判断することは難しい。重要なのは、制度周知や教育、生活支援策を組み合わせ、単に投資を促すだけで終わらせないことだ。
まとめ:制度を“押し付け”ない運用が鍵
新NISAは投資をより身近にする機会を提供した。だが、取材から見えるのは、家計の実情や心理的な不安が利用の分かれ目になっているという現実だ。政策側、金融機関、地域社会の三者が連携し、説明責任を果たすと同時に、生活に直結する支援を検討していかなければ、制度の恩恵は一部に偏る恐れがある。
短期的な普及率の向上だけでなく、なぜ長期投資が有利とされるかの理由を丁寧に示し、個々の家計事情に寄り添う仕組み作りが求められている。