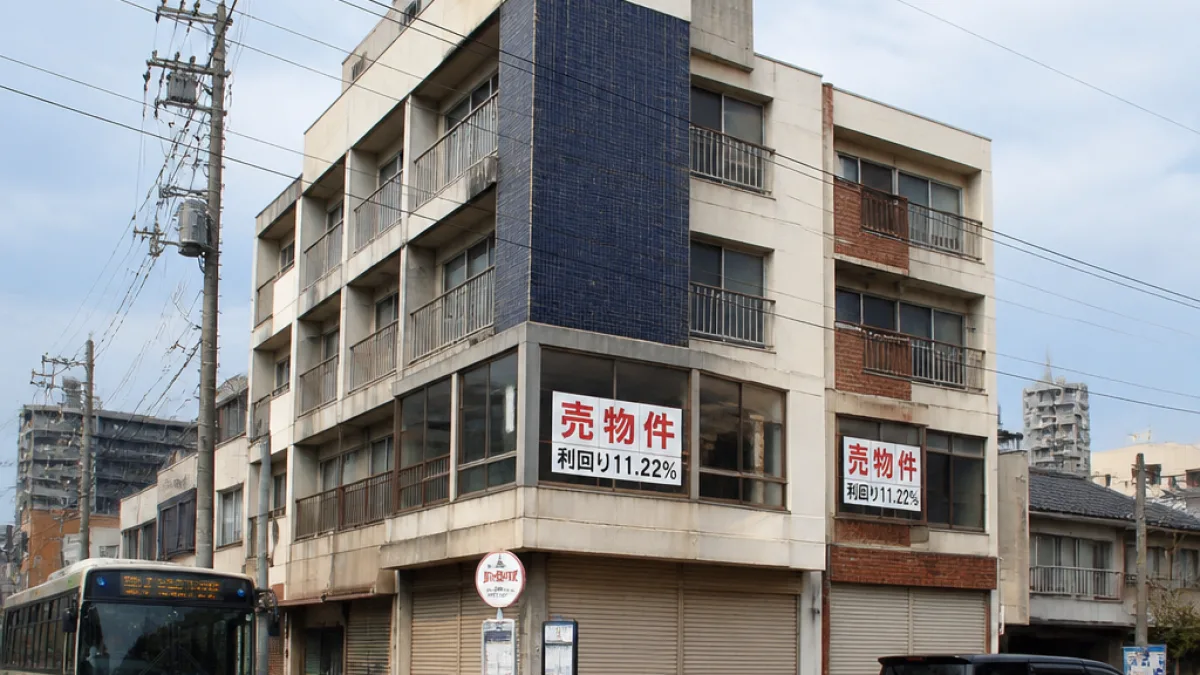
価格1億7500万円、表面利回り11.22%の案件
大阪市大正区で、売買価格1億7500万円、想定表面利回り11.22%の一棟マンションが市場に出た。情報提供は大阪市中央区の不動産会社。所在地は大正区内で、最寄りのJR大阪環状線・大正駅まで徒歩17分、バス停から徒歩1分の立地とされる。建物は1979年1月築の鉄骨造、4階建てで、延べ床1,511.82㎡、土地489.95㎡(公簿)。住商複合で総戸数23戸(住戸17戸)、敷地は2面道路に接し、大通り沿いという。用途地域は第二種住居地域、建ぺい率80%、容積率200%が示されている。売主・仲介表示は仲介で、現況は賃貸中、引渡しは即時が案内されている。
物件告知によれば、当該一棟と隣接するもう一棟(平成築)を合わせた2棟セット販売の提案がされており、合計の土地面積は148.20坪と説明されている。想定年間収入は1,963万円(月額163.6万円)で、表面利回り計算の根拠も提示されている。
2棟セット販売(隣接地)。もう一棟は平成築。合計土地面積148.20坪、利回り11.22%。バス停から徒歩1分、2面道路、大通沿い。共用部等、建物の状態良好。
周辺事例との比較でみる相対感
同ページには大正区・此花区内の参考案件も複数掲載されている。価格帯は1億4,000万〜1億7,500万円が目立ち、表面利回りは6%台〜11%台まで幅がある。以下は、情報源に並記された周辺の一棟案件(抜粋)だ。
| 物件(所在地) | 価格 | 表面利回り | 築年 | 構造 |
|---|---|---|---|---|
| プログレス泉尾(大正区泉尾) | 1億5,000万円 | 6.56% | 1998年 | 鉄骨造 |
| ST(大正区泉尾) | 1億4,800万円 | 7.03% | 1998年 | 鉄骨造 |
| 東邦ハイツ(大正区泉尾) | 1億4,000万円 | 11.09% | 1973年 | 鉄骨造 |
| ラトゥール林(此花区梅香) | 1億7,500万円 | 11.76% | 1997年 | 鉄骨造 |
今回の大正区案件は、築年の経過はあるものの11%超という水準で、同価格帯の中でも高利回り帯に位置づけられる。対照的に、1990年代後半築の事例では6〜7%台もあり、想定賃料水準、空室率、テナント構成、修繕計画の差が利回りに反映されやすいことがうかがえる。
大正区の賃貸需要と立地の実務的評価
大正区は環状線の大正駅を基軸に、市内中心部へのアクセスが比較的容易な一方、徒歩圏の広がりや交通手段の選択で賃貸ニーズが変動する。物件は駅徒歩17分と歩行距離は長いが、バス停1分で大通り沿いという点は、居住者や店舗テナントの視認性・移動利便に寄与する可能性がある。住戸に加えて店舗区画を含むため、周辺の人流やバス路線の本数、曜日別の乗降需要、近隣商業の集積度といった指標を合わせて検討するのが実務的だ。
築年は1979年で、耐用年数や主要設備の更新履歴が投資判断に直結する。掲載情報では共用部の状態が良好とされるが、エレベーターや給排水、屋上防水、鉄骨の錆対策、受水槽・電気設備など、長期修繕の履歴と今後の費用見通しを具体的に確認したい。住商複合は賃料単価を押し上げる余地がある一方、用途ごとのメンテナンスやリーシングの手間が増す点も実務上の論点となる。
用地条件・リスク認識と情報開示
用途地域は第二種住居地域で、住居系と近隣商業用途のバランスを取りやすい。2面接道は避難動線や将来の修繕・工事搬入に優位に働きやすい。土地は所有権、取引は仲介。ページ上ではハザードマップへの導線も示されており、浸水・高潮・土砂などの各種リスクは、自治体の公開データで事前に確認できる。保険条件や想定復旧費、BCP視点を織り込むことが、物件の長期保有戦略では欠かせない。
現況賃貸中・即時引渡しの案内は、稼働中キャッシュフローの引継ぎが前提となる。想定年間収入1,963万円と表面利回り11.22%は提示値であり、実際のネット利回りは管理費、PM/LM費、固定資産税・都市計画税、更新・AD・原状回復、空室損、滞納損などを差し引いて再計算する必要がある。特に築古区分での原状回復・設備更新費は年度による凸凹が大きくなりやすい。
購入検討者への実務ポイント
- 賃貸借契約書・敷金預り金・滞納履歴・解約予告の一覧(レントロールと照合)
- 直近5〜10年の修繕履歴と今後3〜5年の修繕計画・見積
- 店舗区画の用途・営業時間・特約の有無(臭気・騒音・看板・原状回復)
- 消防・建基法の適合状況、エレベーター・受水槽・電気の法定点検記録
- バス路線の本数・ダイヤと最寄り商業施設までの動線(夜間の動線安全性も確認)
また、2棟セット販売が示されている点は、案件全体のボリュームとリスク分散を同時に検討できる余地がある。賃料収入の多様化や建物年次のポートフォリオ化にはメリットがある反面、一括取得に伴う金融負担や修繕時期の集中リスクにも目配りが必要だ。
地域への波及と市場の目線
大正区では、1990年代築の中規模一棟と1970年代築の高利回り帯が同時に流通している。今回の11%超という水準は、表面上の収益性の高さが注目されやすい一方、築年に応じた維持更新コストとテナントの定着性が肝になる。表の参考案件では、築浅めの事例が6〜7%台と相対的に低利回りで推移しており、賃料安定性や修繕負担の軽さが評価されている可能性がある。投資家の視線がどこに向くかは、市況の金利動向や賃貸需要の強弱、運営体制(自主管理か委託か)によって変化するだろう。
掲載情報には、共用部の状態が良好と記されている。現地確認で共用部の手入れ度合い、ゴミ置場・駐輪場の運用、夜間の共用灯、郵便・宅配ボックスの状況まで点検し、入居者目線と運営目線の両面から評価したい。駅徒歩距離をバス利便で補う立地特性に合致するターゲット(通勤・通学動線、買い物動線)を見極めることが、稼働率維持の鍵になる。
なお、本記事は物件ページに記載された事実情報をもとに構成している。購入にあたっては、最新の募集条件、賃料改定の見通し、固定資産税評価、契約不適合責任や付帯設備の引継条件など、仲介会社を通じて一次情報を精査してほしい。掲載の更新日は2026年7月20日で、次回更新予定も示されている。情報が流動する市況下では、意思決定までのタイムラグを最小化する段取りが、投資成果を左右する。