
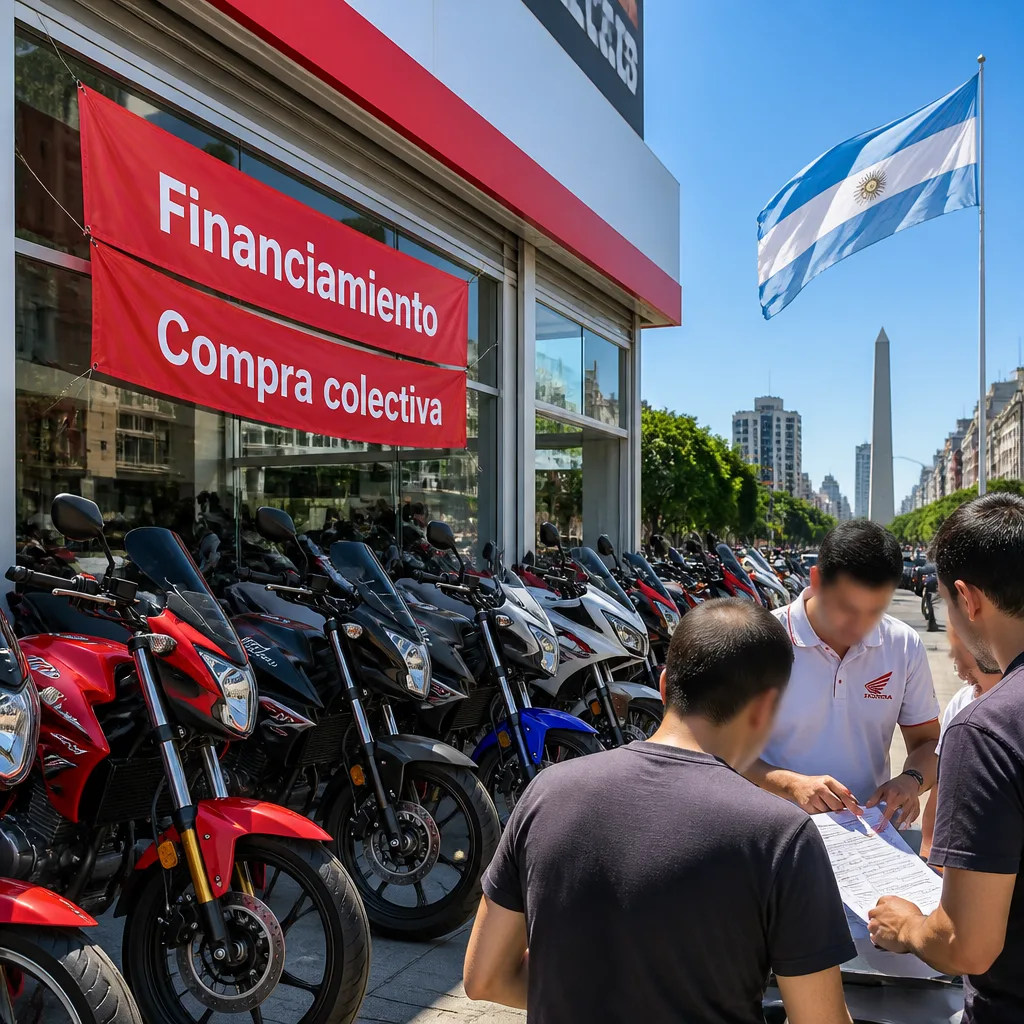
ホンダ、アルゼンチンでの販売金融事業に参入
ホンダはアルゼンチンに販売金融サービスを提供する子会社を設立し、二輪車の共同購入制度を展開する計画を表明しました。今回の動きは、単なる販売網の拡充にとどまらず、現地での購入・資金調達の仕組みそのものを変更する可能性があります。ホンダが販売店と連携して金融商品を提供することで、購入のハードルを下げ、需要喚起を図る狙いと見られます。
日本企業による海外での販売金融事業参入は、販売促進や顧客ロイヤルティの強化といった効果を狙う戦略として近年注目されています。二輪車は都市部の移動手段や商用用途で根強い需要があり、現地の経済状況や融資環境に合わせたファイナンス商品が求められます。ホンダの取り組みは、こうしたニーズに応える一例です。
想定される狙いと影響
- 販売拡大のための金融提供:現地消費者の購入負担を軽減することで、販売促進を図る。
- 販売店との関係強化:販売店に対する支援やシステム提供を通じて、ディーラー網の安定化を目指す。
- 新たなサービスモデルの提示:共同購入制度など、従来の一括購入・分割購入に代わる選択肢を提供することで市場の慣行に影響を与える。
自動車メーカーが販売金融を内製化する動きは、販売からアフターサービスまでの一貫した顧客体験を作るうえで有効です。現地通貨の変動や信用状況に合わせた柔軟なファイナンス設計ができれば、メーカー側・消費者側の双方に利益をもたらします。
現地市場での課題と留意点
一方で、海外での金融事業には固有の課題があります。与信管理、法規制の遵守、為替リスク、金融商品の適合性など多面的な対応が必要です。特に消費者向け融資は、金利設定や返済能力の評価を誤ると債権回収リスクや信用問題を引き起こします。メーカーとしては、金融事業の運営ノウハウを持つ人材確保や、現地当局との連携が鍵となります。
また、共同購入制度を導入する際は、消費者保護や取引の透明性を確保することが不可欠です。販売促進策が短期的に効果を上げても、長期的な信頼構築を疎かにすればブランド価値の低下につながるおそれがあります。
今後の注目点
今回の発表を受け、次の点に注目が集まります。
- 子会社の具体的なサービス内容(契約形態、金利体系、支払い方法など)
- 販売店や現地パートナーとの連携方法
- 現地法規制や消費者保護への対応枠組み
ホンダの動きは、海外市場での販売戦略における金融サービスの有効性を示す試金石になる可能性があります。特に新興国市場では、資金調達手段の提供が購買力を直接引き上げるため、メーカー主導のファイナンスは市場競争力を左右します。
利用者・業界関係者への案内
現時点で提供されている情報は限定的です。利用を検討する消費者や現地販売店は、以下の点を確認してください。
- 実際に提供されるファイナンス商品の契約条件
- 支払スケジュールと遅延時の対応
- 仲介手数料やその他費用の有無
- 消費者相談窓口や苦情処理の体制
業界関係者は、同様のスキームが他社によって展開される場合の競合環境や、販売金融のガバナンス体制について準備を進める必要があります。
| 項目 | 今回の動き |
|---|---|
| 企業 | ホンダ |
| 地域 | アルゼンチン |
| 事業内容 | 販売金融子会社の設立・二輪の共同購入制度の展開 |
海外での販売金融事業は、単に販売台数を伸ばすだけでなく、顧客関係や地域経済へ影響を与えます。ホンダの今回の取り組みが現地市場でどのような反応を呼び、同様のスキームが他市場へ波及するかを引き続き注視していきます。
連絡先・参考
- ホンダによる公式発表や現地子会社からの案内を確認してください。
- 具体的なサービス開始時期や契約条件は、今後の正式情報を参照してください。


