海外大手からの大型受注、設備メーカーに追い風
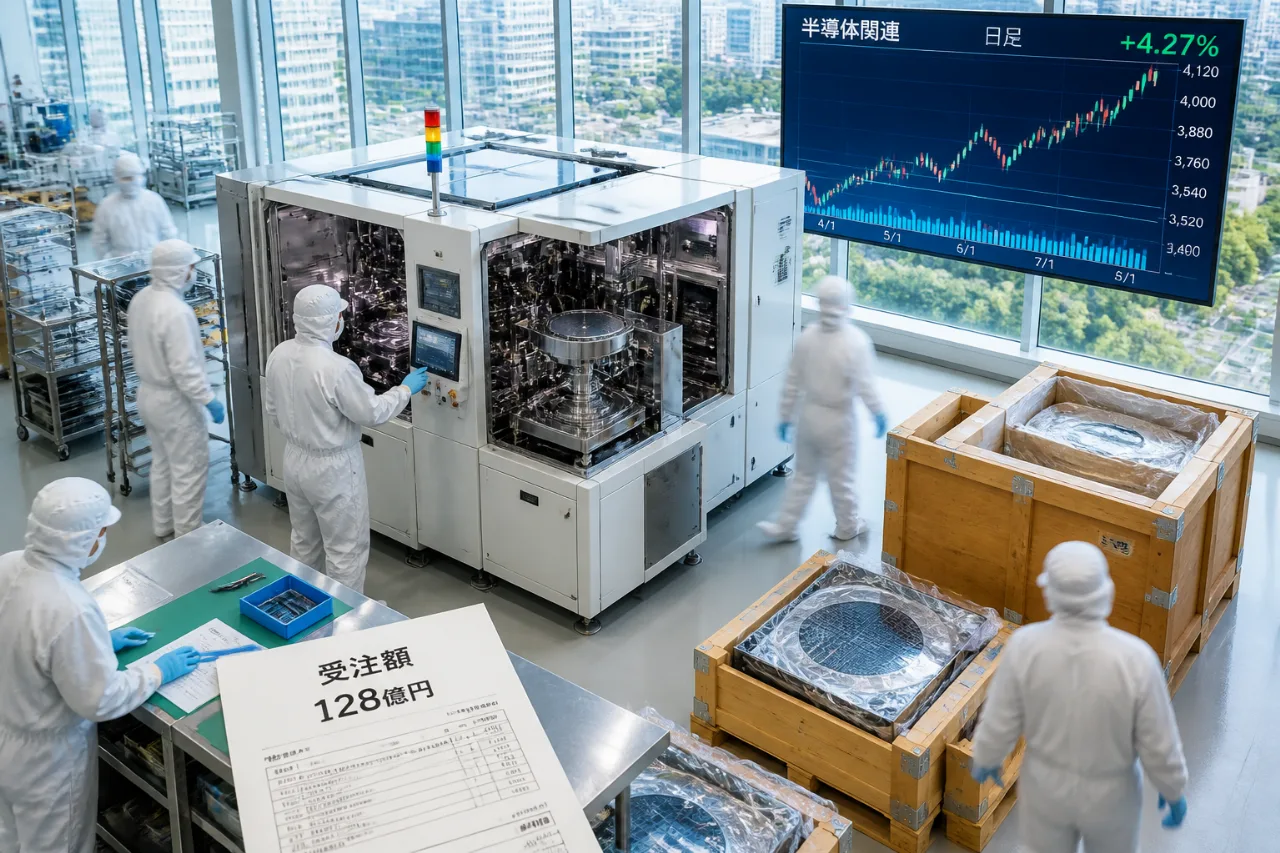
7月9日、工作機械や半導体製造装置を手がけるAIメカテック(6227)が発表したウエハハンドリングシステムの大型受注が投資家の注目を集めた。報道によれば、受注元は海外の大手半導体関連メーカー2社で、受注金額は合計で約180億円。同社はこの受注分の売上を2027年6月期と2028年6月期に分けて計上する予定としている。
発表直後の株式市況では、AIメカテックに特別買い気配がつくなど、短期的な買い材料として材料視された。受注が一度に計上されるのではなく2期に跨る点は、業績の安定的な伸びとキャッシュフローの見通しに対して市場がポジティブに反応していることを示している。
- 受注内容:ウエハハンドリングシステム(ボンダー・デボンダー装置)
- 受注先:海外大手半導体関連メーカー2社(社名非開示)
- 受注総額:約180億円
- 売上計上予定:2027年6月期および2028年6月期
半導体製造ラインにおけるウエハ搬送やボンディング工程は、微細化・歩留まり向上の観点から装置精度やスループットが重視される部分だ。こうした装置の受注は、受注企業の技術力が実需で評価された形と読み取れる。
| 項目 | 内容(ソース発表) |
|---|---|
| 装置名 | ウエハハンドリングシステム(ボンダー・デボンダー) |
| 受注金額 | 約180億円 |
| 受注先 | 海外大手半導体関連メーカー2社 |
| 売上計上時期 | 2027年6月期、2028年6月期 |
投資家が注目するのは単に金額の大きさだけではない。設備受注が実行されることで生じる「量産・納入スケジュール」「部材調達の連鎖」「据付後の稼働立ち上げ支援」など、事業の波及効果も無視できない。特に海外大手からの受注は同社の国際的な信頼性を示すシグナルとして、将来の受注拡大期待を高める可能性がある。
一方で、受注の多くが来期以降に売上計上される点は、短期的な業績改善に直結しにくいという側面もある。企業側が示した売上計上の時期通りに収益が実現されること、そして納入・稼働が計画どおり進むことが株価のさらなる上昇には不可欠だ。
今回の発表は市場全体にも波及した。別途報じられた同日午前の特別気配一覧では、AIメカテックだけでなく、半導体関連や工作機械、電子部品セクターの銘柄に買いが広がっていた。たとえばローツェやフジクラ、住友電工など関連セクターの銘柄が特別買い気配の上位に名を連ねている。
投資家の視点で押さえておくべきポイントは次の通りだ。
- 受注の確度と契約内容(前受金の有無、キャンセル条項など)
- 製造・納入スケジュールが供給網の制約や為替変動で遅延しないか
- 受注が同社の中期計画や設備投資計画に与える影響
とりわけ半導体関連の設備受注は景気循環と密接に結びつくため、単発の大型受注が続くのか、あるいは継続的な受注トレンドの芽吹きなのかを見極める必要がある。企業側が今後、受注の内訳やスケジュールをどこまで開示するかが投資家の関心を左右するだろう。
なお、同日の市場報道ではAIメカテックのほかにも決算や増資、株主構成の変化を材料にして動意づいた銘柄が複数挙がっている。スギホールディングスが第三者割当増資を発表して売り気配となったことや、ミラティブで大株主出現の報告があったことなど、個別材料が市場心理を刺激している様子がうかがえる。
(出典:株探・Yahoo!ファイナンスの報道内容を基に編集部で再構成)
受注という事実は確かに力を持つが、企業価値の持続的な向上は納入と稼働、そして次の受注へとつながるかにかかっている。今回の約180億円という数値はインパクトが大きい。だが市場が本当に望むのは“続く”実績だ。AIメカテックがこの波をどう事業機会に変えていくか、当面の注目点はそこにある。
(佐野 悠斗)