観光振興の財源確保を目指す
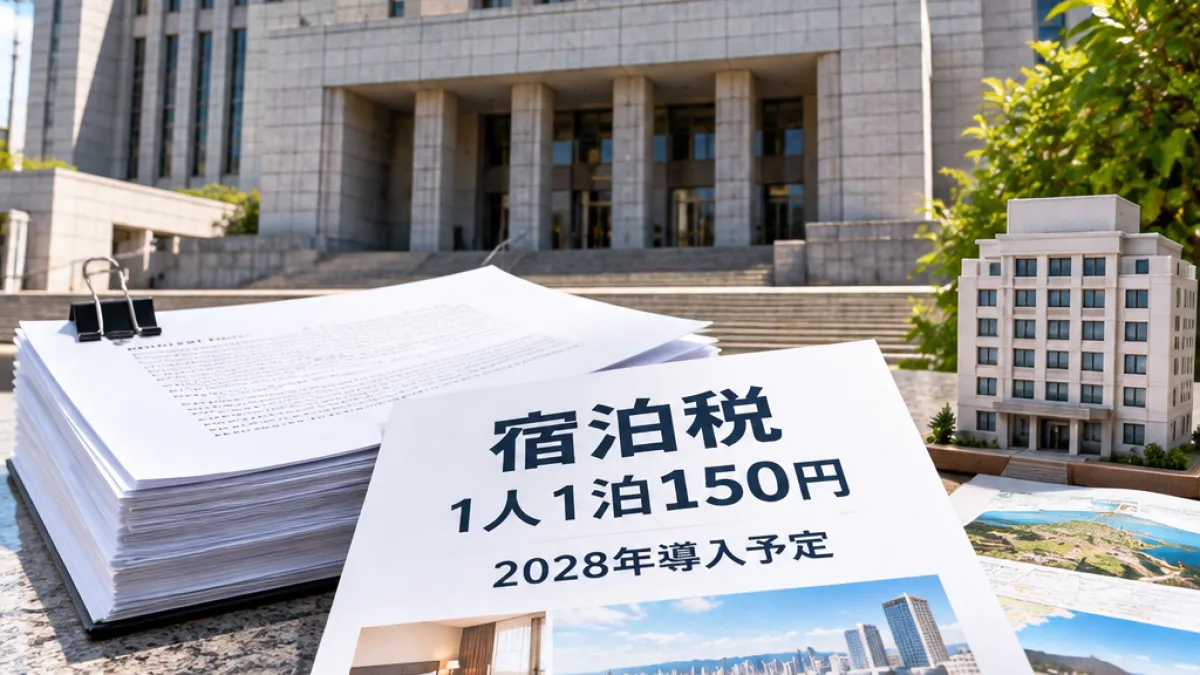
千葉県は11月20日、ホテルなどの宿泊施設を利用する人から1人1泊150円を徴収する宿泊税の条例案を県議会に提出した。観光の振興に充てる財源を確保する狙いで、県は2028年の導入を予定している。条例案は提出された段階で、今後、県議会で内容が審議される。
宿泊税は、ホテルなどに泊まった際、宿泊者から徴収する税金である。今回の県案では、宿泊者1人につき、1泊ごとに150円を負担する仕組みが示された。県内で宿泊を伴う観光や滞在をする人にとっては、宿泊料金とは別に新たな負担が生じることになる。一方、県にとっては、観光に関する施策へ継続的に活用できる財源を得ることが期待される。
現時点で公表された情報からは、課税の対象となる宿泊施設の範囲、免税や課税を行わないケースの有無、徴収を担う事業者への対応、税収の具体的な使途などの詳細は明らかになっていない。導入時期も2028年とされているが、実際の開始日や運用上の手続きは、条例案の審議や今後の決定を経て固まることになる。宿泊者や宿泊事業者は、県議会での議論と県からの追加説明を確認する必要がある。
条例案の現段階で確認できる内容
| 項目 | 現時点の情報 |
|---|---|
| 税の名称 | 宿泊税 |
| 負担額 | 1人1泊150円 |
| 対象 | ホテルなどの宿泊者 |
| 提出日 | 2026年11月20日 |
| 導入予定 | 2028年 |
| 目的 | 観光の振興 |
県内の観光地を訪れる人にとって、宿泊税は旅行費用の一部として意識されることになる。1泊ごとの定額であるため、滞在日数が増えれば負担額も増える。家族旅行や団体旅行など、複数人が宿泊する場合には、人数に応じて合計額が変わることも想定される。ただし、現段階の情報では、宿泊施設がどのような方法で税額を表示・徴収するのか、宿泊予約時に料金へ反映されるのかといった実務の詳細は示されていない。
宿泊事業者にも運用上の対応
税を徴収する宿泊施設側には、宿泊者への案内や税額の計算、徴収した税の取り扱いなど、新たな事務が発生する可能性がある。とりわけ、予約時の表示と現地での精算が異なる場合、宿泊者が負担内容を理解できる説明が重要になる。県は今後、対象施設や徴収方法、事業者が行う手続きについて、導入前に分かりやすく示すことが求められる。
宿泊税を観光振興に生かすには、集めた財源をどの分野に投入するかを明確にすることも課題となる。観光客の受け入れ環境を整えるのか、県内各地への周遊を促すのか、情報発信や観光資源の磨き上げに使うのかによって、地域や宿泊者が受ける効果は異なる。今回の情報では具体的な使途までは示されていないため、県議会での審議では、税収の規模だけでなく、使い道と成果をどのように検証するかが焦点となる。
導入までに確認すべき点
- 条例案が県議会でどのように審議され、最終的に成立するか
- 課税対象となる宿泊施設と、免税などの取り扱い
- 宿泊施設による徴収方法や宿泊者への表示方法
- 集めた税を観光振興のどの施策に充てるか
- 制度の開始日と、導入後の効果の公表方法
県が条例案を提出したことで、宿泊税の導入に向けた手続きは具体的な段階に入った。もっとも、提出は制度の確定を意味するものではなく、今後の県議会での審議が必要となる。宿泊者にとっては旅行費用に関わる制度、宿泊事業者にとっては徴収と案内の実務に関わる制度であり、県には十分な周知と準備期間の確保が求められる。導入予定の2028年に向け、県議会での議論と県から発表される運用の詳細が注目される。